Wektor losowy to grupa zmiennych losowych określonych niekoniecznie na tej samej przestrzenie probabilistycznej.
Funkcja masy prawdopodobieństwa
Dla d-wymiarowych dyskretnych wektorów losowych:
- Oczywiście p >= 0 dla każdego możliwego .
Jak dla danej funkcji spełnione są powyższe warunki, to wiadomo że to funkcja masy prawdopodobieństwa jakiegoś wektora losowego.
Rozkład brzegowy otrzymuje się:
Dla d-wymiarowych absolutnie ciągłych wektorów losowych:
Całka po daje 1.
gęstość brzegowa analogicznie, tylko że nie całkujemy po x_i.
Łączna dystrybuanta
Przez dystrybuantę brzegową oznacza się:
Niezależność zmiennych losowych
Musi być spełniony warunek:
Twierdzenie o niezależności
Jeśli X to dyskretny wektor losowy, to zmienne losowe są niezależne wtw. gdy:
Natomiast jeśli X to absolutnie ciągły wektor losowy, to są niezależne wtw. gdy:
Kowariancja i współczynnik korelacji
Zakładamy że Var’y oraz EX istnieją
Kowariancja
Nazywamy nią liczbę:
gdzie:
dla dyskretnych wektorów losowych oraz:
Współczynnik korelacji
Jeśli współczynnik korelacji = 0, to X i Y nieskorelowane.
Własności współczynnika korelacji:
- to siła miary zależności X i Y. wtedy i tylko wtedy gdy: P(Y = aX + b) = 1
(a > 0 to = 1 i a < 0 to )
Twierdzenie o operacjach na wartościach oczekiwanych
Twierdzenie o niezależności zmiennych losowych
Jeśli zmienne losowe są niezależne, to , co pociąga za sobą
i dalej . Jeśli wiemy że wariancje X i Y są niezerowe, to
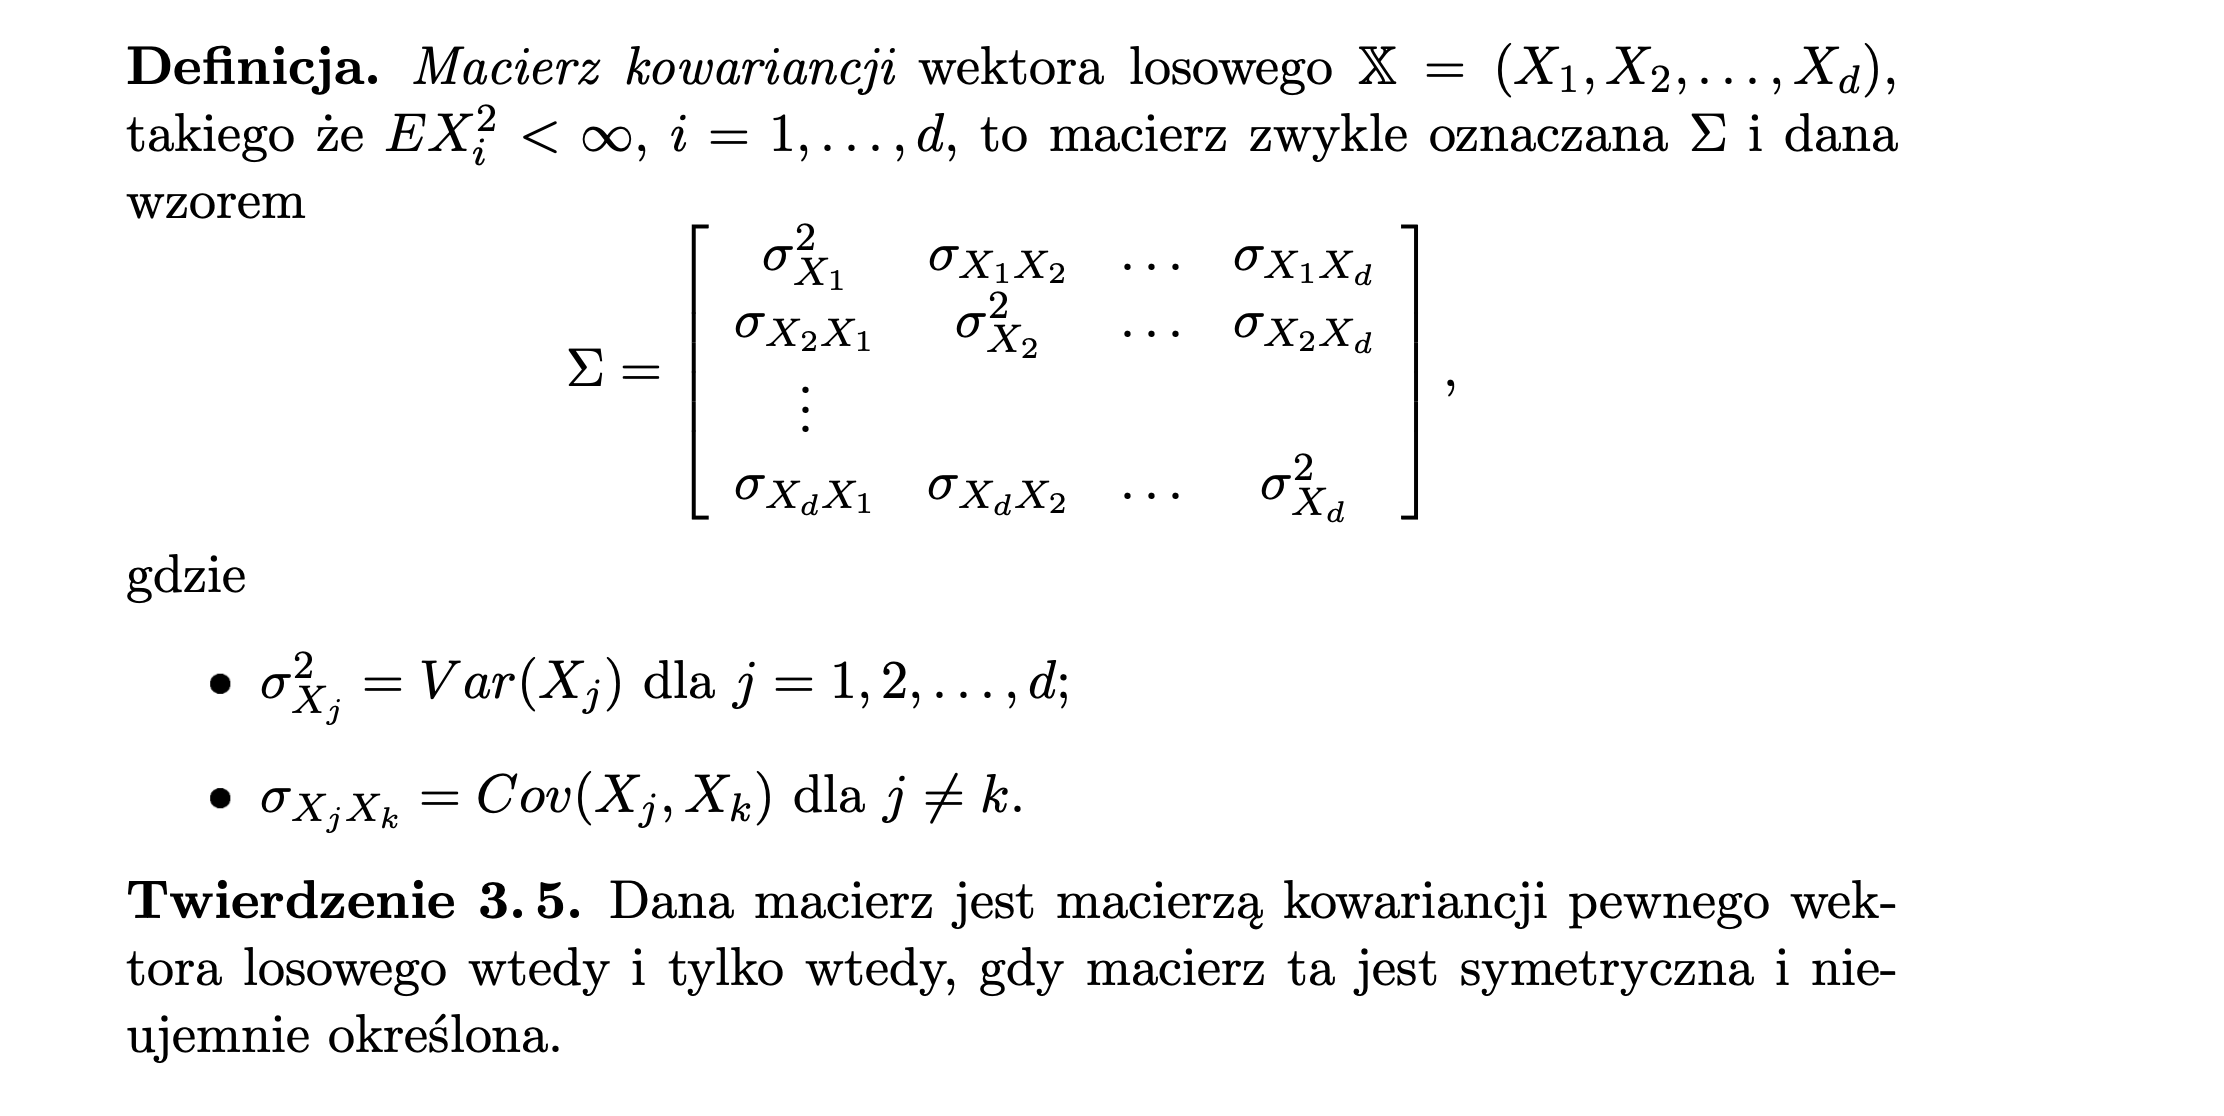
Macierz kowariancji
Rozkład sumy zmiennych losowych
Niech wektor losowy ma gęstość . Wtedy zmienna losowa ma gęstość daną wzorem
Przykłady rozkładów sum niezależnych zmiennych losowych
Jeśli to niezależne zmienne losowe i
- ma rozkład dwupunktowy dla każdego to ma rozkład dwumianowy binom(n,p)
- ma rozkład Poissona o , to Z zdefiniowane jak wyżej też ma rozkład Poissona o
- ma rozkład normalny o , to Z tak jak wyżej ma rozkład
- ma rozkład Gamma(, s) ,to Z ma rozkład