Z populacji pobieramy próbę, a na podstawie tej próby wyciągamy wnioski na temat populacji.
Próba losowa
Jeśli są niezależne, oraz ma ten sam rozkład co cecha populacji X, to nazywamy próbą losową z X.
W wyniku zebrania danych otrzymujemy realizację próby losowej, czyli n ustalonych wartości w postaci .
Na podstawie próby losowej chcemy opisać rozkład X. Są podejścia:
- parametryczne -> zakładamy że X ma rozkład o dystrybuancie o znanej postaci a nie znamy jedynie parametrów
- nieparametryczne -> X ma rozkład o dystrybuancie należącej do rodziny dystrybuant, indeksowane skończenie wymiarowym parametrem.
W podejściu parametrycznym zakładamy, że , gdzie oraz to próba losowa z X i szukamy parametru .
Estymacja punktowa polega na oszacowaniu za pomocą funkcji mierzalnej, której argumentami są elementy próby losowej . Oszacowanie takie będziemy nazywać estymatorem i oznaczać . Pytanie, jak znajdować taką funkcję, która szacuje ten parametr?
Metody wyznaczania estymatorów
Metoda momentów
- Liczysz tyle momentów () ile masz niewiadomych parametrów k.
- Rozwiązujesz względem tych momentów równania dla niewiadomych parametrów
- Pod momenty teoretyczne podstawiasz empiryczne, dostając estymatory parametrów.
Metoda kwantyli
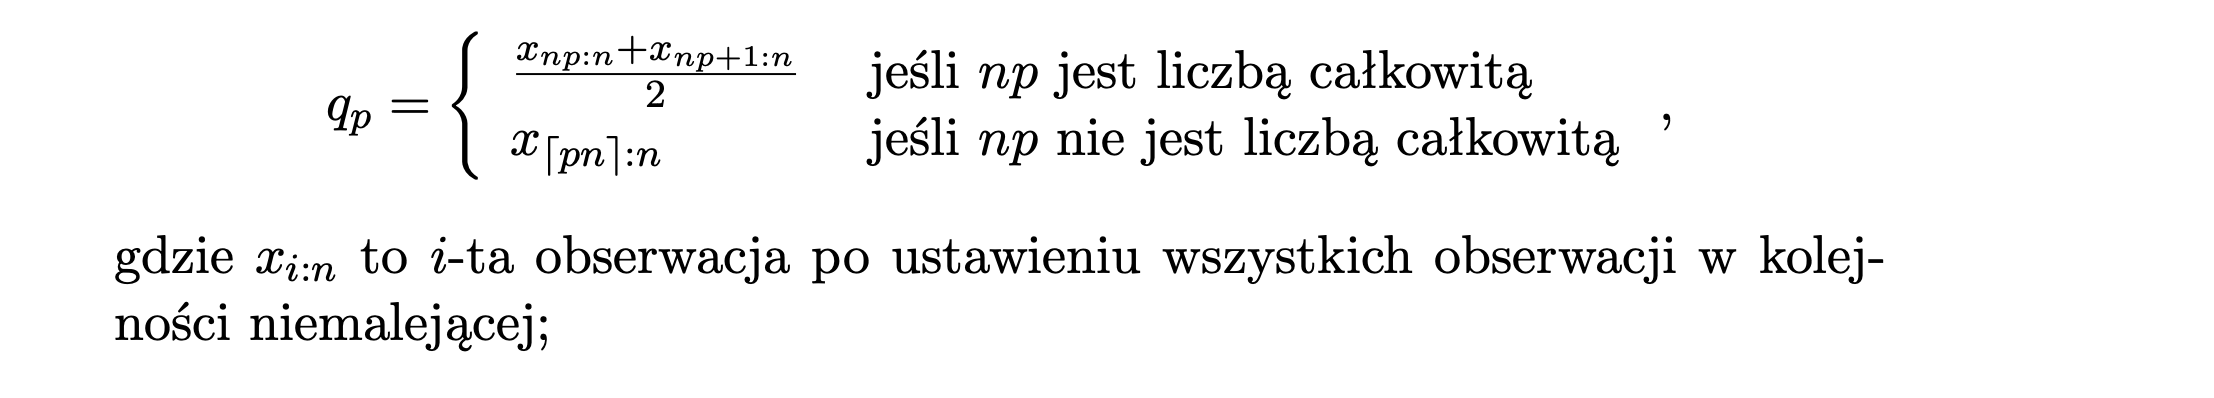
Różni się tym, że zamiast wyznaczać k momentów teoretycznych, wyznaczamy k kwantyli różnych rzędów, a potem zastępujemy je kwantylami empirycznymi.
Kwantyl empiryczny rzędu p to wartość taka, że miej więcej p * 100% obserwacji jest mniejsza równa od tej wartości.
Metoda największej wiarygodności
Niech to prosta próba losowa z rozkładu o gęstości . Wtedy funkcją wiarygodności nazywamy:
Analogicznie, jeśli to próba losowa z rozkładu o masie prawdopodobieństwa , to jej funkcją wiarygodności oznaczamy:
Estymatorem największej wiarygodności nazywamy wartość parametru , która przy ustalonej realizacji próby losowej maksymalizuje funkcję wiarygodności:
Dla uproszczenia można zastosować
Ponieważ obie funkcje są ściśle rosnące.
Twierdzenie
Jeśli jest estymatorem największej wiarygodności parametru i g jest funkcją mierzalną, to g() jest estymatorem największej wiarygodności parametru g().
Wielość estymatorów
to próba losowa z populacji X o rozkładzie jednostajnym na przedziale , gdzie > 0. Szukamy estymatora parametru
- metoda momentów
- metodą NW
Wynik jest inny :O
Własności estymatorów punktowych
Jako że sam estymator jest zmienną losową (zależy od realizacji, a realizacja zależy od zdarzenia losowego), to może wydarzyć się sytuacja ,gdzie
dla pewnych a
dla innych .
Można to rozwiązać rozważając wartość oczekiwaną tych estymatorów (jako że są to zmienne losowe).
Estymatory nieobciążone
Mówimy, że estymator parametru jest nieobciążony , gdy
dla każdego .
Funkcję nazywamy obciążeniem estymatora .
Przykłady estymatorów nieobciążonych
będzie próbą losową z populacji X o rozkładzie z wartością oczekiwaną EX = . Wówczas jest nieobciążonym estymatorem parametru .
to próba losowa z populacji X o rozkładzie z wartością oczekiwaną EX = i dodatnią wariancją Var(X) = . Wtedy:
jest estymatorem nieobciążonym parametru , ponieważ: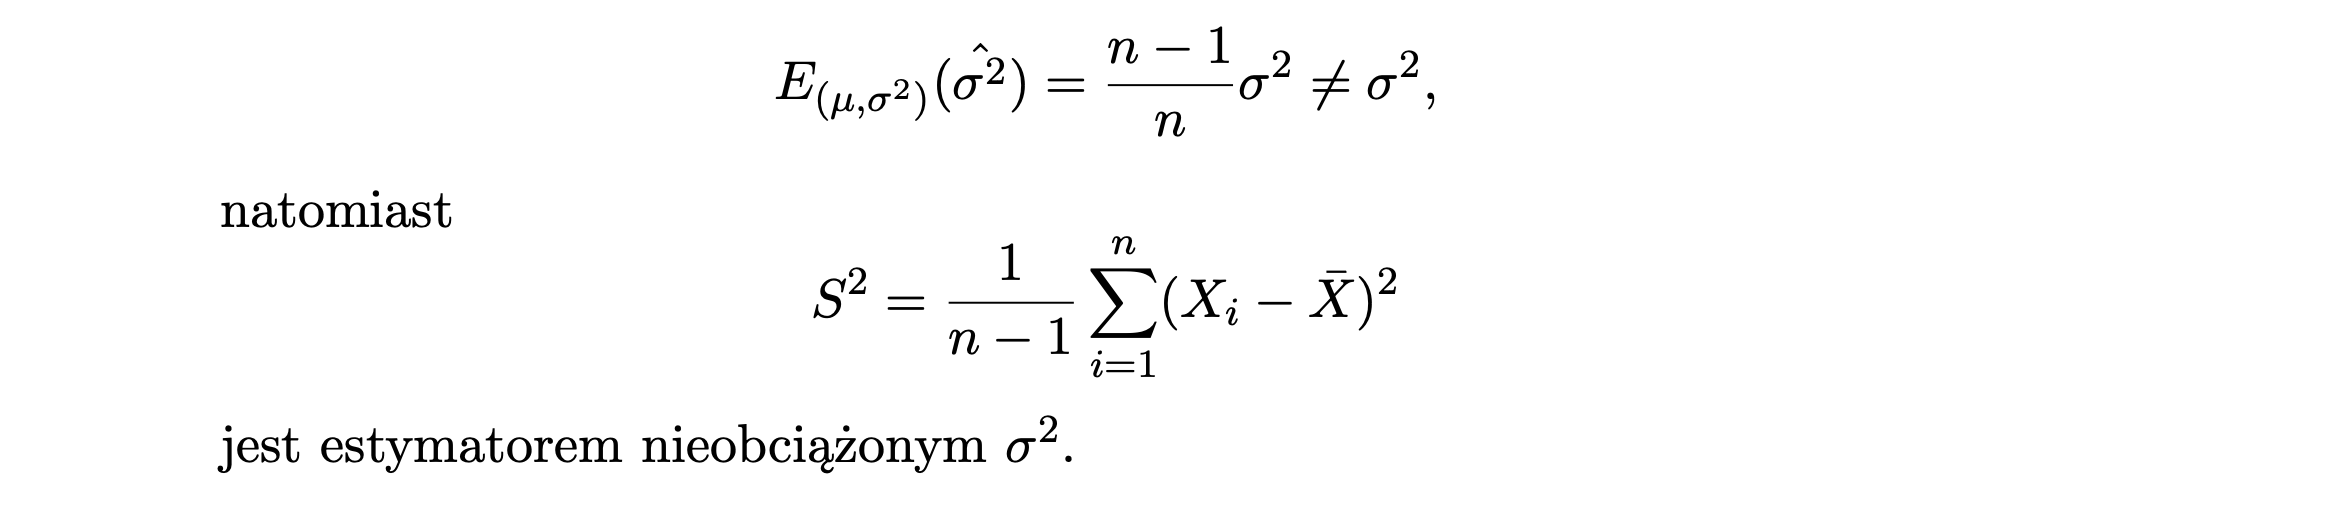
Asymptotyczne nieobciążenie
to ciąg estymatorów parametru . Mówimy że jest asymptotycznie nieobciążony gdy:
dla każdego .
Błąd średniokwadratowy estymatora
co sprowadza się do
Więc dla estymatorów nieobciążonych jest to po prostu wariancja.
Zgodność estymatorów
Mówimy, że ciąg estymatorów jest zgodny w sensie zbieżności średniokwadratowej, gdy
dla wszystkich .
Mówimy, że ciąg estymatorów jest mocno zgodny z prawdopodobieństwem 1, gdy
Mówimy, że jest słabo zgodny jeśli
dla dostatecznie małego .
Każdy estymator zgodny w sensie zbieżności średniokwadratowej i mocno zgodny jest zgodny.
Twierdzenie
Jeśli ciąg estymatorów parametru jest asymptotycznie nieobciążony oraz
to ten ciąg jest zgodny w sensie zbieżności średniokwadratowej.